
Заробити на блекауті: як в Україну ввезли акумулятори на сотні мільйонів грн, але не продали жодного
- Автор
-

- Дата публікації


Розглядаються можливі порушення при ввезенні енергетичного обладнання та несплаті податків
Довіряйте надійному — підпишіться на Telegraf у Google Новинах
Детективи ТУ БЕБ на Одещині вивчили діяльність компанії-імпортера ТОВ "Квенторс". Юридична особа існує трохи більше року, але за цей час ввезла через митний кордон країни товари на значну суму – 633,4 млн. грн.
Про це йдеться у матеріалі "Телеграфа": "Мільйонні схеми на електриці: як в Україні можуть наживатися на енергетичній кризі" .
За даними аналітичних реєстрів, ТОВ "Квенторс" офіційно належить мешканці Шепетівки Хмельницької області Наталі Почтар. Вона ж одноосібно обіймає посаду директора компанії. ТОВ "Квенторс" – перша юридична особа, оформлена на її ім’я. Поки "Телеграфу" не вдалося з’ясувати, чим Почтар займалася раніше, чи має досвід у сфері ЗЕД і чи справді вона володіє великим бізнесом або виступає номінальним керівником – так званим "фунтом".
Найближчим часом ТОВ "Квенторс" може припинити діяльність: до компанії виникло багато питань і в БЕБ, і органів Державної податкової служби. Як зазначено в матеріалах кримінального провадження №72026161050000019, зареєстрованого у квітні 2026 року, посадові особи фірми під керівництвом Почтар свідомо не відобразили у деклараціях з ПДВ за лютий 2026 року операції з реалізації продукції, що імпортується.
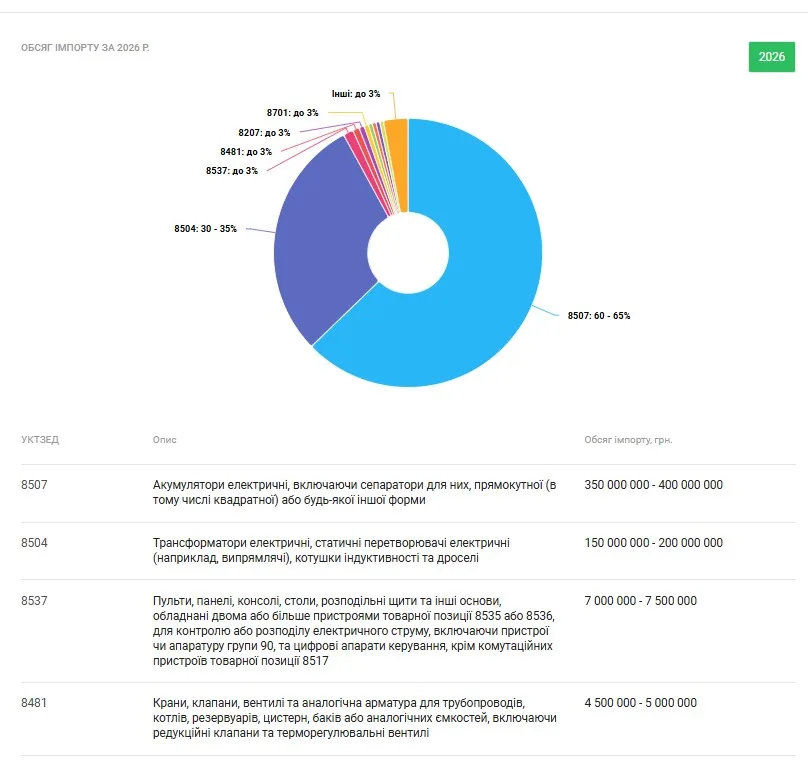
З лютого по травень 2026 року ТОВ "Квенторс" оформило 77 митних декларацій типів "ІМ 40 ДЕ" та "ІМ 40 АА" на ввезення товарів загальною фактурною вартістю 633,42 млн грн. Крім спецелектроніки – інверторів, акумуляторів та блоків керування батареями – компанія ввозила дизельні трактори для сільськогосподарських робіт, ручний інструмент, запчастини, пластикові труби, плівку, пожежні рукави, свердловинні насоси та інші товари широкого вжитку.
Ключова деталь схеми – метод декларування товарів. Інвертори та акумуляторні батареї загальною вартістю 588,8 млн. грн. ввозили із застосуванням спеціальної митної преференції. Через систематичні атаки РФ на українську енергосистему законодавці дозволили ввозити такі товари без сплати ПДВ та ввізного мита до 2029 року. Пільга мала здешевити обладнання для населення, проте, згідно з матеріалом, її використовували для власного збагачення.
Згідно з офіційними документами та звітністю, поданою до податкових органів, ТОВ "Квенторс" ввезло в Україну:
- 7319 інверторів;
- 720 сонячних панелей;
- 10914 акумуляторів;
- 278 систем керування батареями (BMS).
У цьому компанія не продала жодної одиниці товару.
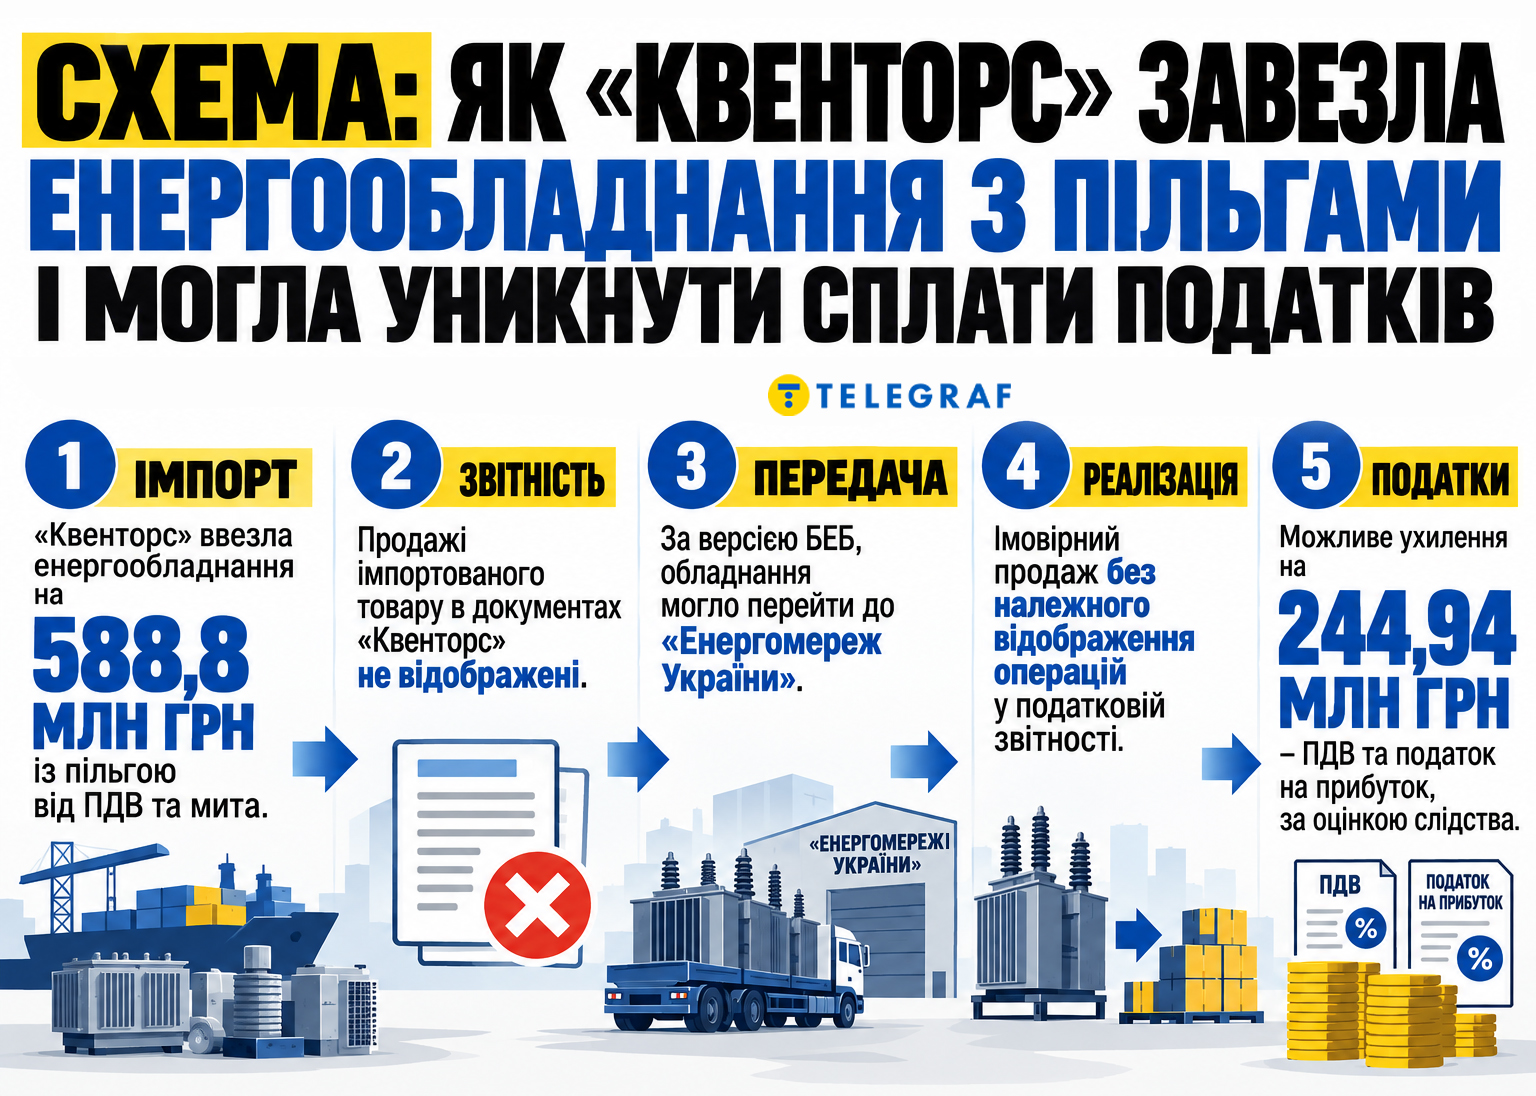
Судячи з документів, весь цей обсяг високотехнологічної продукції вартістю сотні мільйонів гривень мав зберігатися на складах. Але перевірка БЕБ встановила: ТОВ "Квенторс" не має ні власних складських площ, ні підписаних договорів оренди приміщень для зберігання майна.
"Аналітичним дослідженням встановлено відсутність у ТОВ "Квенторс" у власності або користуванні об’єктів нерухомості, які могли б бути використані суспільством для накопичення та зберігання товарів, що імпортуються. Також в ЄРПН не відображено придбання послуг з перевезення товарів", – констатують слідчі у матеріалах розслідування.
Залишається питання: куди могла зникнути така маса матеріальних цінностей одразу після перетину кордону.
Як повідомляв "Телеграф", у рамках розслідування діяльності ТОВ "ТДМ Трейдинг" БЕБ вивчає можливі маніпуляції при зміні засновників та керівництва, а також прямі втрати держави через несплату ПДВ у цій справі. Детективи аналізують фінансові операції та договір від 7 серпня 2023 року про продаж частки за 30 млн грн між Яручиком та Сосонним. Цей випадок не доводить зв’язку з імпортером " Квенторс ", але показує, що у виникненні питань номінальному директора важливо з’ясувати, хто формально керував компанією і хто фактично нею управляв.