
Різниця вражає: скільки заощадить родина на покупці квартири по оновленій "єОселі"
- Автор
-

- Дата публікації


Перший внесок залежатиме від віку позичальників, а відсотки зростатимуть із роками
Довіряйте надійному — підпишіться на Telegraf у Google Новинах

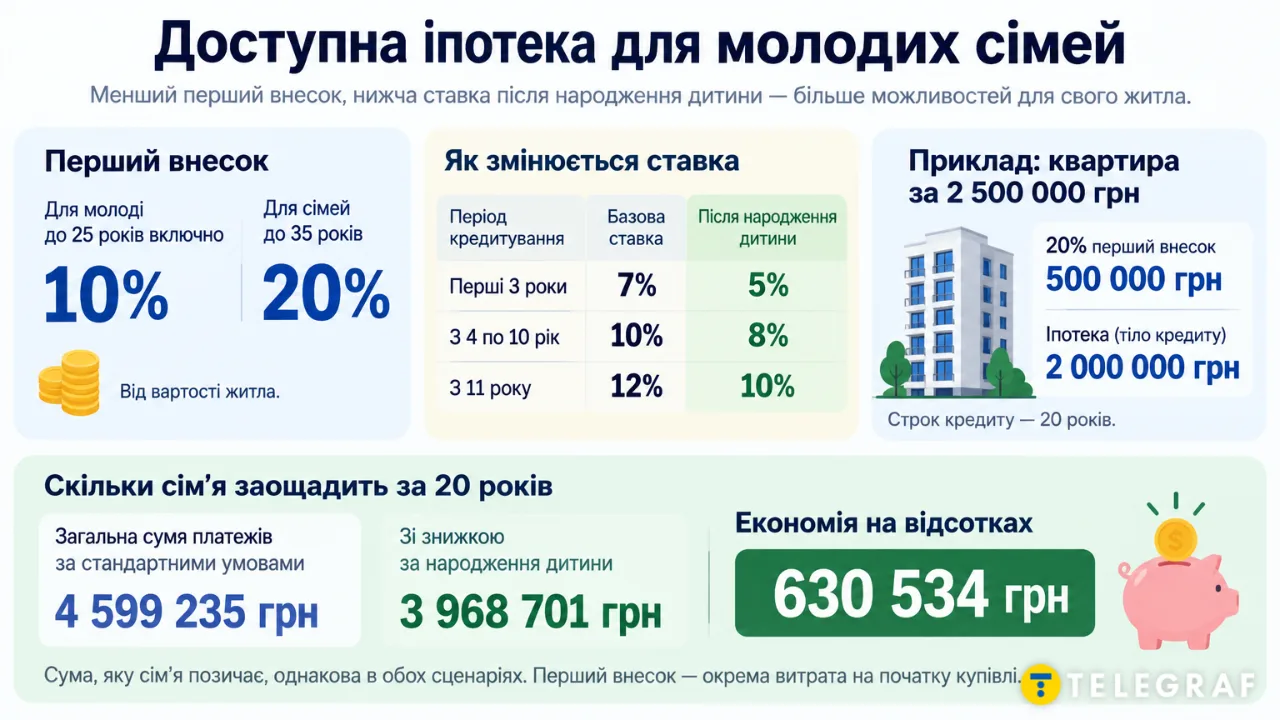
В Україні готують оновлення програми доступної іпотеки "єОселя": після народження дитини кредитну ставку планують знижувати на 2 відсоткові пункти. Для сім’ї, яка позичить 2 млн грн на 20 років, економія за наведеним розрахунком становитиме 630 534 грн.
Про запропоновані зміни умов кредитування повідомила народна депутатка Ірина Борзова в ефірі День.LIVE. Для молоді до 25 років включно перший внесок передбачають на рівні 10%, для сімей до 35 років – 20%.
Як змінюватиметься ставка протягом кредитування
Базова ставка залежатиме від того, скільки часу сім’я виплачує іпотеку. У перші три роки вона становитиме 7% річних, із четвертого по десятий рік – 10%, а з одинадцятого року – 12%.
Після народження дитини на кожному з цих етапів діятиме знижена ставка: відповідно 5%, 8% і 10%. Отже, пільга зберігатиметься і після переходу до наступного періоду кредитування, хоча сам відсоток зростатиме за передбаченим графіком.
Квартира за 2,5 млн грн: скільки потрібно власних грошей
"Телеграф" розглянув приклад молодої сім’ї віком до 35 років, яка купує житло за 2 500 000 грн і оформлює кредит на 20 років. За такого сценарію перший внесок у розмірі 20% становитиме 500 000 грн.
Решту вартості квартири – 2 000 000 грн – покриватиме іпотека. Саме ця сума буде тілом кредиту, на залишок якого банк нараховуватиме відсотки протягом виплат.
Щомісячний платіж складатиметься з двох частин: погашення позичених коштів і сплати відсотків. Знижена ставка зменшуватиме відсоткове навантаження на сімейний бюджет, а поетапне підвищення ставки впливатиме на платежі в наступні роки.
Скільки сім’я заощадить за 20 років
Розрахунок передбачає виплату іпотеки за графіком протягом усього 20-річного строку, без дострокового погашення. За стандартними умовами загальна сума платежів за кредитом становитиме 4 599 235 грн, а зі знижкою за народження дитини – 3 968 701 грн.
Різниця між цими сценаріями – 630 534 грн. Це економія саме на відсотках: сума, яку сім’я позичає на придбання квартири, в обох випадках однакова. Перший внесок також залишається окремою витратою на початку купівлі.
Зниження ставки змінює і структуру щомісячного платежу: частка банківських відсотків зменшується, а частка погашення тіла кредиту зростає. Для сім’ї, яка захоче розрахуватися раніше, це спрощує дострокове закриття боргу: більше коштів спрямовується безпосередньо на повернення позиченої суми.
Як повідомляв "Телеграф", петиція про підтримку сімей передбачає пільгову іпотеку, компенсації за житло та доступні дитсадки.