
Чому банки не доплачують українським вкладникам і як людям більше заробити
- Автор
-

- Дата публікації


Довіряйте надійному — підпишіться на Telegraf у Google Новинах
Що активніше Нацбанк наприкінці жовтня девальвував гривню та підвищував курс долара, то більше втрачали гривневі вкладники. По них б’ють з двох боків: з одного падає нацвалюта, а з іншого — утримуються вкрай низькі ставки по гривневих депозитах. Переважній кількості банків байдуже на підвищення облікової ставки НБУ — дуже часто вони відмовляються від підвищення відсотків населенню. Людям лишається боротися з цією жадібністю чи перевкладенням грошей на валютні рахунки, чи взагалі забираючи гроші з банків і вкладаючи у товари тривалого вжитку.
Як гривневі вкладники втратили на девальвації
Останні тижні стали нервовими для валютного ринку та гривневих вкладників, які домінують (67% всіх грошей на рахунках у гривні). Нацвалюта стрімко девальвувала до долара й ті, хто відкривав у ній строкові (депозитні) рахунки — рахували збитки. Що можна прослідкувати не тільки по готівковому, але й по офіційному курсу НБУ гривня/долар, який вже на цю середу, 28 жовтня, сягнув 45,6008 грн/$, тобто підскочив на 7,7% з січня 2026 року (було 42,3532 грн/$) та на 8,4% у порівняні із тією ж датою 2025-го. З початку ж повномасштабної війни гривня взагалі девальвувала в 1,6 раза у порівнянні із 29,2549 грн/$, що були 24 лютого 2022-го.
Все це дуже важливо для людини, яка відкривала гривневий депозит на 12 місяців, тобто рік тому. Достатньо простих прикладів у двох держбанків, на які припадає 53,4% всіх вкладів населення.
Приміром, якщо вкладник торік цього ж дня вклав, скажімо, 100 тис. грн в Ощадбанк за програмою "Мій депозит" під актуальну дотепер ставку 11,5% річних, то фактично отримав дохідність лише 8,9% річних після оподаткування — 8,9 тис. грн доходу: сплативши 18% податку на доходи фізосіб + 5% воєнного збору (23%). А якщо відкривав у 2025-му в ПриватБанку найпопулярніший там вклад "Стандарт" під 10% річних, то фактично мав тільки 7,7% річних — 7,7 тис. грн доходу.
Це безготівкові заробітки — 8,9 тис. грн і 7,7 тис. грн, відповідно. Банки зарахують їх автоматично на карткові рахунки, до яких були прив’язані вклади разом із самими депозитами. Та коли згодом схочете в банкоматі отримати з тих грошей готівку на життя чи забажаєте придбати готівковий долар, то банк в середньому стягне за видачу готівки ще 1% суми.
Тобто за таких умов реальна ставка після оподаткування в двох найбільших банках із додатковими комісіями (6,7-7,9% річних) не перекриє поточну девальвацію гривні до долара, яка з 28 жовтня 2025 року сягнула 8,4%. Аж ніяк.
Головний висновок: гривневі вкладники не заробляють, а зазнають збитків за поточно-курсової валютної Національного банку.
Коли б на цей же час відкривались доларові депозити по тих саме програмах в двох держбанках, то втрати на девальвації були б нульові (банк віддав би вкладення в американській валюті), а номінальний (до оподаткування) безготівковий заробіток становив би 0,3% річних у Ощадбанку та 0,01% у Приваті. Це 0,23% і 0,008% після сплати 23% податків. На вкладені $2,4 тис. (еквівалент 100 тис. грн) після оподаткування вийшли мізерні заробітки в $5,5 і $0,2.
Так, це майже нічого не варте. Але б ви мали на руки вихідні $2,4 тис. і нічого не втратили б на курсі. Що легко перевірити.
Отримавши нині від банку по гривневих вкладах безготівкою 108,9 тис. грн (вклад 100 тис. грн + дохід) в тому ж Ощаді можна придбати доларів лише на $2,38 тис., якби хтось погодився продатися продати по офіційному курсу НБУ (45,6008 грн/$). Та коли підійти реальніше та застосувати поточний середній картковий курс (45,96 грн/$), то вийде ще менше — 2,37 тис. Менше за згадані 2,4 тис., що були на руках торік після конвертації 100 тис. грн в американську валюту.
Бачимо інвестицію, яка здулася в перерахуванні на долар — вклали більше, а повернули менше (без заробітку). Дарма згаяли час і гроші.
НБУ може підняти ставку, щоб вкладники не втекли
Звісно, це все пригнічує гривневих вкладників, і від розчарованих чекають перевкладення накопичень в інвалюту.
"На новій хвилі девальвації звісно буде перетік гривневих вкладів в інвалюту. Ось тому й думаю, що Нацбанк підвищуватиме свою облікову ставку — щоб гривневі депозити не повитікати з усіх напрямків. Не виключаю таке підвищення облікової нині, 29 жовтня, принаймні на 0,5% річних — до 16,5%", — спрогнозував в коментарі "Телеграфу" фінансовий аналітик Андрій Шевчишин.
Про 16,5% кажуть й інші експерти, а ще нагадують, що цього четверга Нацбанк не тільки переглядатиме свою ставку, але й виголошуватиме нові макроекономічні прогнози. Майже ніхто не сумніватиметься, що НБУ погіршить прогноз по інфляції із поточних 10% на 2026 рік. Хтось чекає новий інфляційний прогноз десь на рівні 12%, а хтось навіть і вище.
Утім мало хто вірить, що депозитні відсотки для людей у держбанках покриватимуть навіть офіційну інфляцію, про порівняння ж з реальним здорожчанням усього в магазинах і на ринках, взагалі ніхто навіть не згадує. Гривневі вкладення в таких умовах, за поточних ставок банків, — відверто невигідні, особливо на тривалий період. На них не тільки не заробити, вони навіть не покриють поточне зростання цін на все чи девальвацію нацвалюти.
"Варто дивитися не лише на поточну інфляцію, а й на очікувану. Ще кілька місяців тому я скептично ставився до перспектив підвищення облікової ставки, однак прискорення темпів інфляції наштовхує на думку про ймовірне підвищення ставки до 16,5% цього тижня", — підкреслив в коментарі "Телеграфу" фінансовий аналітик інвестгрупи ICU Михайло Демків.
Тривалий час фінансисти любили зазначати, що нацбанківці самі не вірять в офіційну інфляцію, бо ж встановлюють свою облікову ставку (офіційну вартість гривневих ресурсів) одразу на 60% вище за інфляційний показник. 16% облікової за 10% оф.інфляції.
Чого немає в Євросоюзі, до якого прагне Україна — там Європейський Центробанк тримає свою основну ставку на 2,5% річних, навіть не покриваючи повністю поточну інфляцію в регіоні (тільки на 65,8%), яка становить 3,8%.
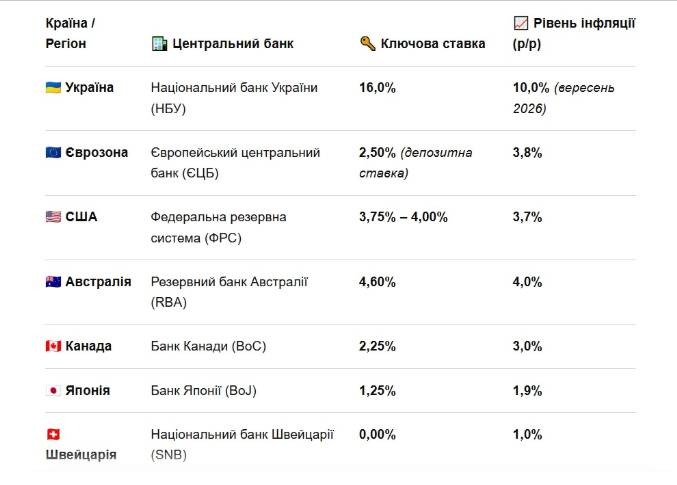
Хоча реалісти зазначали, що до ЄС та інших розвинутих економік — нам як до Місяця, й трохи спустили оцінки на землю.
"Думаю, що порівнювати монетарну політику України зі Швейцарією чи Японією теж не дуже коректно. Україна дійсно належить до країн із високим рівнем реальної ставки. До прикладу, в Бразилії ставка на рівні 13,75% річних за інфляції 4,58%", — зазначив Демків.
Чому банки скнарять
Та навіть якщо 29 жовтня 2026 року Нацбанк підніме свою облікову ставку з 16% до 16,5% річних, фінансисти не очікують революції на депозитному ринку для населення. Саме в цьому бачать головну проблему.
НБУ підвищує облікову ставку, щоб банки підіймали людям депозитні відсотки, але банки майже нічого не підвищують (є лише окремі поодинокі випадки по коротких депозитах). Попри те, що самі заробляють на грошах українців величезні заробітки завдяки депозитним сертифікатам регулятора, про що "Телеграф" писав докладно.
Цьогоріч Національний банк підіймав свою облікову двічі (в липні та вересні) загалом на 1% річних — до 16% річних, через що почав платити банкам вже по 16% та 19,15% річних при перевкладенні грошей вкладників у два види своїх депосертифікатів (добові та 30-денні). Фінансисти беруть гроші людей передають їх НБУ та мають на цьому десятки мільярдів гривень. Однак з самими вкладниками й не думають сильно ділитися. Середній рівень дохідностей по депозитах фізосіб, як був в межах 13-14% річних на початку 202 року, так і залишився в цьому діапазоні. Про це свідчить звіт Нацбанк за відповідним індексом (UIRD), що його регулятор публікує щодня.
Що підіймали облікову ставку, що не підіймали — пересічним громадянам від того, як кажуть, і не свербить і не болить. Вони не отримують нічого. Всі плюшки дістаються тільки банкам.
"Ті депозитні ставки взагалі не реагують на облікову. Ліквідність в банках велика. Вкладники все одно несуть гроші на рахунки, то й навіщо банкам підіймати? Основний конкурент банківських депозитів — це ОВДП (внутрішні держоблігації) — там ставки вищі, і там приріст за рік уже порівняний зі строковими депозитами. Але банки, мабуть, вирішили, що з ОВДП вони все одно не конкурують", — прокоментував "Телеграфу" ситуацію керівник аналітичного департаменту інвесткомпанії Concorde Capital Олександр Паращій.
Загалом виділяють чотири ключові причини низьких депозитних ставок для населення:
- Банки купаються в грошах. Коштів у них більше, аніж їм реально треба для поточного кредитування та інвестицій у цінні папери. Це й називається надлишкова ліквідність.
- Заслабке зростання кредитування, попри всі заяви регулятора з того приводу. Тобто немає стрімко зростаючого попиту на грошові ресурси з перспективою кредитного буму. Грошовий дефіцит у поточному горизонті кредитного планування й близько не маячить.
- Проблема з прибутками: поточні обсяги/якість кредитування та вкладення в держоблігації навіть не натякають на значне зростання банківських заробітків, навпаки — є всі задатки для зростання збитків на тлі активізації атак ворога на склади, виробничі та інші потужності корпоративних позичальників (бізнес дедалі гірше платить по кредитах). Не такі великі заробітки банків, які їм треба для утримання своїх апаратів і топменеджерів, яким треба платити мільйонні зарплати. Тому фінансисти ховають копійку в халяву. Ниючі, що самим грошей не дуже вистачає, щоб ще ділитися з якимись там вкладниками прибутками, які заробляють на їх же грошах в Нацбанку.
- Побоювання щодо подальшого падіння облікової ставки. Всі розуміють, що НБУ за можливості довго не триматиме облікову ставку та ставки за своїми депосертифікатами на високому рівні (це стримуватиме кредитування), й передчувають їх зниження за першої можливості. Тоді велика хвиля заробітків на депозитних сертифікатах регулятора стане струмочком.
"Все ж існує значна ймовірність, що за рік розмір облікової буде нижчим за поточний рівень, тож фінустанови не поспішають в таких умовах залучати дорожчі депозити на тривалий час", — розповів нам Михайло Демків.
Ще банкіри люблять скиглити на тему високого оподаткування своїх структур — 50%, яке має об’єктивну причину у вигляді надвеликих заробітків на вже згаданих депосертифікатах Нацбанку. Та претензії фінансистів не працюють, бо всі чудово пам’ятають, що банки не кинулися навипередки підіймати відсотки вкладникам, коли в 2025 році податкова ставка для них була тимчасова знижена до 25%. Жодних революцій у фінансовому секторі не відбулося.
Що самі банки обіцяють вкладникам
13-14% річних до оподаткування (10,01-10,78% після податків) — поточний діапазон середніх депозитних ставок банків для фізосіб. Але у окремих пропозиціях можна побачити як менші, так і більші дохідності.
Найменші відсотки пропонують дві категорії банків: вже згадані державні фінустанови та банки з іноземним капіталом — 6,5-13% річних по гривневих депозитах до податків (5-10,01% після податків), тобто по багатьох програмах нижче за офіційну інфляцію. Бо вважають, що їм гроші й так принесуть за їх відомість і типу надійність. Через це можна сильно зі шкіри не пнутися й головне — не переплачувати, щоб собі більше доходів лишилось.
А найбільші заробітки вкладники можуть отримати у менших банках з українськими власниками — до 17-17,5% річних до оподаткування (13,09-13,48% після податків). Ці банки зазвичай не тільки фінансують бізнес, а ще й активно розвивають карткове кредитування населення, де ставки починаються від 45% річних і можуть перевалювати за 100%. Тобто там вміють відбивати дорогі грошові ресурси.
До великої війни вкладники трималися за таке розгалуження, і тримали в голові більший ризик закриття менших банків. Та після початку повномасштабного вторгнення була запроваджена 100% державна гарантія по всіх вкладеннях в банках на час війни та на 3 місяці після її завершення. Тобто який би банк не закрився з будь-якої причини Фонд гарантування вкладів фізосіб поверне людині всю суму його вкладу з відсотками.
Таким чином ризик під час вибору банку зведений нанівець — можна нести гроші під великий відсоток навіть у той банк, де ви не певні в майбутньому. Принаймні заробите більше. Коли ж банк "ляже" — з вами розрахується держава (гроші з відсотками). Бо не факт, що в західному чи державному банку дочекаєтеся знаного збільшення заробітків навіть після підняття Нацбанком своє облікової ставки.
"У 2026 році ми одноразово здійснювали перегляд ставки по вкладу в доларах США шляхом зменшення на 0,25%. Наразі аналізуємо ринок та інші фактори для прийняття подальших рішень", — розповів в коментарі "Телеграфу" про перегляд (після підняття облікової) відсотків для населення директора департаменту продуктів та технологій роздрібного бізнесу Ощадбанку Володимир Москаленко.
Приват же дуже пишається підняттям ставок, яке відбулось зовсім нещодавно. Та після цього цей держбанк тільки наблизився до середнього показника по ринку й дуже далекий до максимальних 17,5% річних.
"У 2026 році банк ухвалив рішення про зміну процентних ставок лише одного разу. З 9 жовтня підвищено процентні ставки за вкладами строком 6-9 місяців до рівня 13,5% річних. Наразі це максимальна депозитна відсоткова ставка для фізичних осіб за виключенням цільових програм для військових та ветеранів. Перегляд процентних ставок здійснюється у випадку зміни ринкових умов залучення коштів, або для цільового впливу на обсяг і структуру пасивів банку", — відповіли на запит "Телеграфу" в пресслужбі ПриватБанку.
А їх колеги наполягають, що облікова ставка Нацбанку — не найголовніший фактор для зміни депозитних ставок для фізосіб.
"Рішення щодо перегляду депозитних ставок приймаються з урахуванням сукупності ринкових та економічних умов, тому зміна ставок за депозитами не обов'язково відбувається одночасно або пропорційно зміні облікової ставки НБУ. Рішення щодо параметрів депозитних продуктів приймаються на основі комплексного аналізу ситуації на фінансовому ринку, рівня конкуренції, динаміки інфляційних процесів та загальних макроекономічних тенденцій в країні", — зазначила "Телеграфу" перший заступник голови правління А – Банку Наталія Крашеніннікова.
Володимир Москаленко перелічив, які фактори Ощадбанк враховує під час перегляду розміру відсотків:
- Монетарна політика НБУ: зміна облікової ставки та коригування параметрів операцій за депозитними сертифікатами.
- Динаміка інфляції та інфляційні очікування: необхідність забезпечити позитивну реальну дохідність для збереження заощаджень вкладників.
- Стан ліквідності банківської системи та самого банку: потреби в залученні ресурсів для забезпечення кредитної активності;
- Конкурентна ситуація на ринку: відповідність депозитної пропозиції загальноринковим трендам серед найбільших гравців.
"У банківській практиці немає фіксованого цифрового порогу чи "автоматичного" кроку, адже облікова ставка є лише одним із чинників. Питання про перегляд ставок виноситься на порядок денний тоді, коли зміна монетарних умов НБУ стає стійким трендом, який суттєво змінює вартість ресурсів у системі, або коли коригування операційних ставок регулятора прямо змінює дохідність альтернативних інструментів ліквідності. Остаточне рішення ухвалюється з урахуванням сукупності макроекономічних умов та поточних потреб банку в ресурсах", — підкреслив Москаленко.
Як українцям заробляти більше
На цьому тлі людям не радять роками сидіти в одному чи кількох банках з малими депозитними відсотками. В умовах чинної 100% держгарантії варто розширити кругозір, і рознести кошти по різних банках з більш привабливими ставками.
З офіційної звітності НБУ видно, що поки що люди вибирають в основному величезні фінустанови й ті плавають у грошах. Їм подобається їх роль жмикрутів.
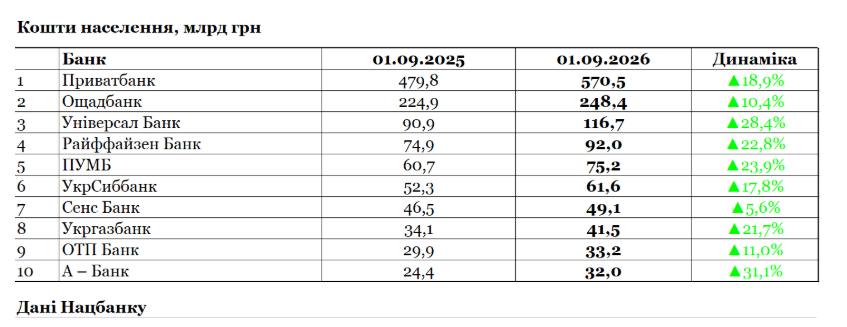
Людям, які хочуть зароблять більше, нині дають кілька ключових порад:
- Відкривати депозити в менших банках із більшими за середні ставки.
- Вкладатися в держоблігації, де дохідність сягає 16,5-17,05% в гривні та 3,05-3,43% річних в доларі. Водночас дуже важливо: тут працює податкова пільга, тобто ніхто у вас не забере податків з доходів на 23%. Вам дістануться всі виплати.
- Купити долари чи євро, бажано не на піку здорожчання, а на курсовому відкаті. Тримати до нової хвилі девальвації та продавати на її піках.
- Вкладатися в товари тривалого вжитку, які можна простіше й вигідніше перепродати. На цьому можна більше заробити, аніж на депозитах. Фахівці обрахували, що під час стабільного попиту маржа в роздробі на енерготовари становить 15–30%, проте в періоди пікових блекаутів та ажіотажу чистий заробіток на дефіцитних позиціях може підскакувати до 50–100% і більше. Тут може бути все що завгодно: кабелі живлення, плати та дрібні аксесуари (заробітки сягають 100-300%), автономне освітлення (60-120%), павербанки низького та середнього сегмента (від 30-50% до 80% під час ажіотажу).
Водночас під час інвестицій не слід забувати й про певні незручності. Приміром, для держоблігацій — це завеликий (у порівнянні з депозитами) термін інвестицій, який рідко обчислюється в місяцях — на 3-9 місяців, до яких звикла більшість вкладників. Папери доведеться купувати в середньому на 12 місяців, а ще й на 2-3 роки.
Другий момент, який не всіх влаштовує в ОВДП — це відсутність капіталізації та накопичення відсотків. Держава (Міністерство фінансів) сплачуватиме вам купони (відсотки) щомісяця й цей заробіток може розмиватися по рахунку й швидко витрачатися. Що не всім подобається/підходить. Тим хто любить накопичити великий річний заробіток, щоб витратити його на щось конкретно, варто мати під відсотки окремого рахунка. Та з самими виплатами ще проблем не було — Мінфін платить своєчасно і в нього все обраховано, як аптеці.