
Забудьте про звичайні депозити: де в Україні зараз дійсно можна заробити
- Автор
-

- Дата публікації


Державні облігації звільнені від податків на доходи, а перепродаж популярних енерготоварів дає вищу маржу
Довіряйте надійному — підпишіться на Telegraf у Google Новинах
Українцям, які хочуть отримати більше зі своїх заощаджень, варто розглянути альтернативи звичайному вкладу. Дохід залежить від податків, строку вкладення та готовності самостійно займатися продажем товарів.
Як порівняти ці варіанти та де можна заробити більше, розповідає "Телеграф". Подробиці – у матеріалі: "Чому банки не доплачують українським вкладникам і як людям більше заробити".
Банківські вклади: шукайте ставку вищу за звичну
За чинної 100-відсоткової державної гарантії вкладів немає сенсу роками обмежуватися одним-двома банками з низькими ставками. Гроші можна розподілити між різними банками, зокрема невеликими, які пропонують відсотки вищі за середні.
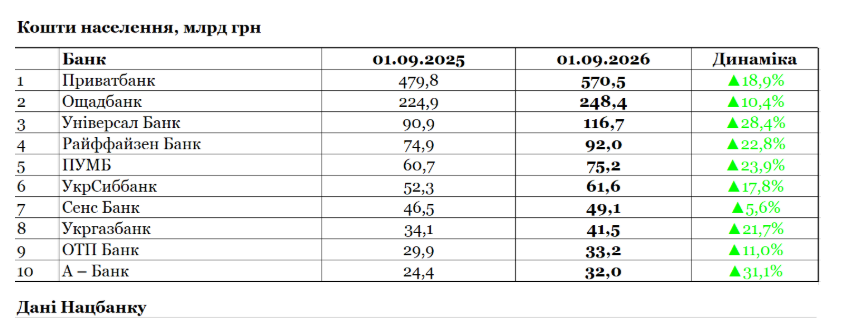
За даними Нацбанку, населення й далі зберігає значні кошти у найбільших установах. На 1 вересня 2026 року в ПриватБанку було 570,5 млрд грн коштів населення, в Ощадбанку – 248,4 млрд грн, в Універсал Банку – 116,7 млрд грн. За рік ці суми зросли відповідно на 18,9%, 10,4% і 28,4%.
Ставки різняться: річні гривневі вклади ПриватБанку приносять 14,0%, Ощадбанку – 14,25%, monobank – 15,5%. З 1 жовтня до 30 грудня 2026 року ПУМБ пропонує акційний депозит "Дохідний ПЛЮС" зі ставкою до 17% річних і щомісячною виплатою відсотків. З депозитного доходу утримують 18% ПДФО та 5% військового збору – загалом 23%.
Державні облігації: дохід без 23% податків
Ще один варіант – облігації внутрішньої державної позики, або ОВДП. Серед пропозицій для інвесторів дохідність сягає 16,5–17,05% річних у гривні та 3,05–3,43% у доларах. Дохід фізичних осіб від цих паперів звільнений від ПДФО та військового збору, тому податкові утримання не зменшують виплати.
Дохідність залежить від випуску та ціни купівлі. Так, на аукціоні Мінфіну 13 жовтня 2026 року середньозважена дохідність становила 15,09% для гривневих паперів із погашенням 15 вересня 2027 року та 16,45% – для паперів із погашенням 21 березня 2029 року. У разі купівлі через посередника на підсумковий заробіток також впливають комісії та залишковий строк обігу.
Головний мінус – строк вкладення. Замість звичних 3–9 місяців гроші часто доводиться розміщувати приблизно на 12 місяців або на 2–3 роки. Якщо продати папери достроково на вторинному ринку, можна зазнати збитків.
Автоматично накопичувати відсотки, як під час капіталізації депозиту, тут не вийде: Мінфін перераховує купонні виплати за графіком випуску. Щоб ці гроші не пішли на повсякденні витрати, для них варто відкрити окремий рахунок.
Валюта: купувати на зниженні, продавати на піку
На зміні курсу можна заробити, купуючи долари або євро. Для цього валюту купують після зниження ціни, тримають до наступної хвилі девальвації гривні та продають на піку.
Валютні депозити приносять скромний процентний дохід. Згідно з наведеним порівнянням, річний вклад у доларах під 1,13% після сплати податків приносить близько 0,87%, а вклад у євро під 0,46% – близько 0,35% річних. У розрахунку не враховано капіталізацію, комісії та вплив курсу.
Енерготовари: висока маржа потребує перепродажу
Товари тривалого користування, які легко перепродати, можуть принести більше за банківські відсотки. За стабільного попиту роздрібна маржа на енерготовари становить 15–30%. Під час пікових відключень і ажіотажу чистий заробіток на дефіцитних позиціях сягає 50–100% і вище.
Для кабелів живлення, плат і дрібних аксесуарів наводять показники заробітку 100–300%, для автономного освітлення – 60–120%. У павербанків низького та середнього цінового сегмента діапазон становить 30–50%, а за ажіотажного попиту сягає 80%.
Цей спосіб потребує самостійно закуповувати й продавати товари. Заробіток з’являється під час перепродажу, а його розмір залежить від попиту та наявності дефіциту.
Як повідомляв "Телеграф", під час вибору павербанка важливі ємність, вага та індикатор заряду. Модель на 10 000 мА·год важить близько 220 г, а індикатор допомагає зрозуміти, коли пристрій потрібно під’єднати до розетки.