
Банки заробляють на грошах українців, але не поспішають ділитися: що відбувається з депозитами
- Автор
-

- Дата публікації


Відсотки по депозитах в Україні майже не змінились
Довіряйте надійному — підпишіться на Telegraf у Google Новинах
Попри те, що Національний банк регулярно підвищує облікову ставку, українські банки продовжують утримувати вкрай низькі ставки по гривневих депозитах для вкладників. Це дозволяє переважній більшості банків заробляти величезні гроші без будь-яких витрат на збільшення виплат клієнтам.
НБУ підвищує облікову ставку, щоб банки підіймали людям відсотки по депозитах, проте вони цього не роблять і в цьому полягає головна проблема. Про це в ексклюзивному коментарі "Телеграфу" розповіли експерти фінансового ринку.
Детальніше читайте в матеріалі "Телеграфа": Чому банки не доплачують українським вкладникам і як людям більше заробити
29 жовтня 2026 року Нацбанк має намір вчергове переглянути облікову ставку. Проте, навіть якщо регулятор підніме її з 16% до 16,5% річних, це навряд чи змінить ситуацію на депозитному ринку для населення. Попри те, що банки заробляють на грошах українців величезні кошти завдяки депозитним сертифікатам регулятора.
У поточному році Національний банк підіймав свою облікову в липні та у вересні до 16% річних. А банки беруть гроші українців, передають їх НБУ, заробляючи на цьому десятки мільярдів гривень. Проте на виплатах вкладникам це жодним чином не позначається. Середній рівень дохідностей по депозитах фізосіб, як був в межах 13-14% річних на початку року, так і залишився в цих рамках.
"Ті депозитні ставки взагалі не реагують на облікову ставку. Ліквідність в банках велика. Вкладники все одно несуть гроші на рахунки, то навіщо банкам підіймати?" — прокоментував ситуацію керівник аналітичного департаменту інвесткомпанії Concorde Capital Олександр Паращій.
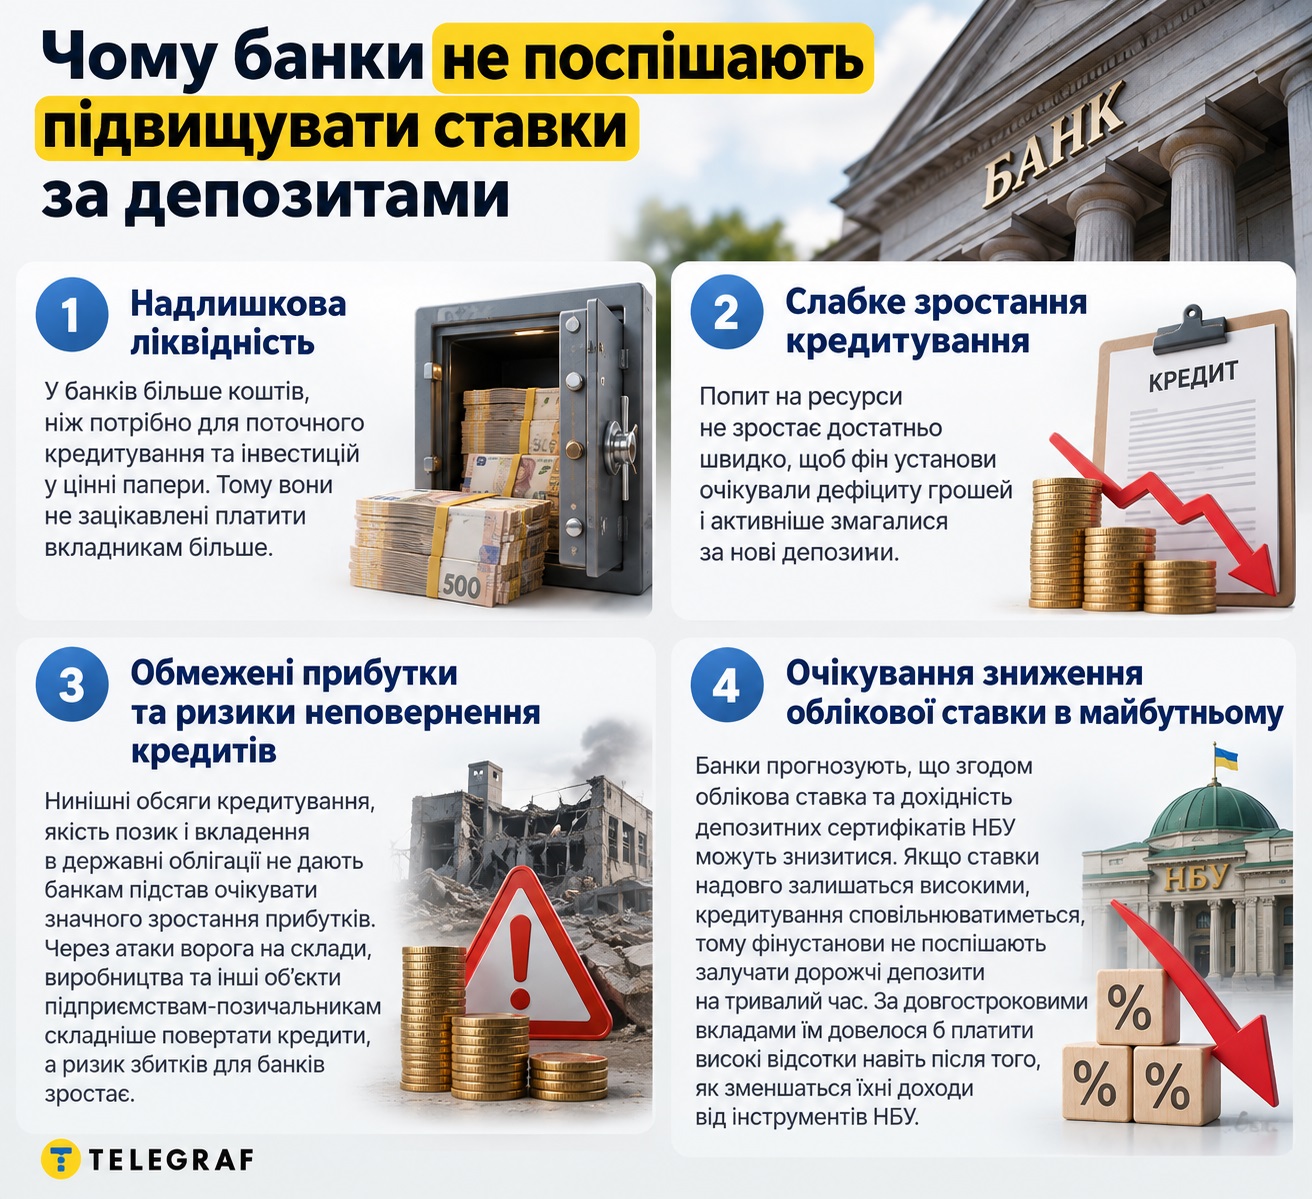
Він виділив чотири основні причини низьких депозитних ставок для населення. Зокрема:
- Надлишкова ліквідність. Коштів у банків більше, ніж їм реально треба для поточного кредитування та інвестицій у цінні папери. Це й називається надлишкова ліквідність.
- Надто слабке зростання кредитування. Тобто стрімко зростаючий попит на грошові ресурси з перспективою кредитного ажіотажу відсутній. Дефіцит коштів у поточній перспективі кредитного планування взагалі не передбачається.
- Проблема з прибутками. Поточні обсяги/якість кредитування та вкладення в держоблігації навіть не натякають на значне зростання банківських заробітків, навпаки — є всі задатки для зростання збитків на тлі активізації атак ворога на склади, виробничі та інші потужності корпоративних позичальників (бізнес дедалі гірше платить по кредитах). Тому банкіри ховають гроші "під матрац".
- Острах падіння облікової ставки. Фінансисти розуміють, що НБУ довго не триматиме облікову ставку та ставки за своїми депозитними сертифікатами на високому рівні, оскільки це стримуватиме кредитування. В такому випадку заробляти на депозитних сертифікатах буде майже неможливо.
"Все ж існує значна ймовірність, що за рік розмір облікової буде нижчим за поточний рівень, тож фінустанови не поспішають в таких умовах залучати дорожчі депозити на тривалий час", — підкреслив в коментарі "Телеграфу" фінансовий аналітик інвестгрупи ICU Михайло Демків.
Він додав, що банкіри також часто скаржаться через високе оподаткування своїх структур, яке сягає 50%. Проте воно має об’єктивну причину через надвеликі заробітки фінансових структур на депозитних сертифікатах Нацбанку. Проте їхні претензії не працюють, оскільки всі пам'ятають, коли у 2025 році податкова ставка для них була тимчасова знижена до 25%, банки не почали стрімко підіймати відсотки вкладникам. Тож, жодних революційних подій у фінансовому секторі з того часу так і не відбулося.
Раніше "Телеграф" розповідав, де в Україні зараз дійсно можна заробити на депозитах.